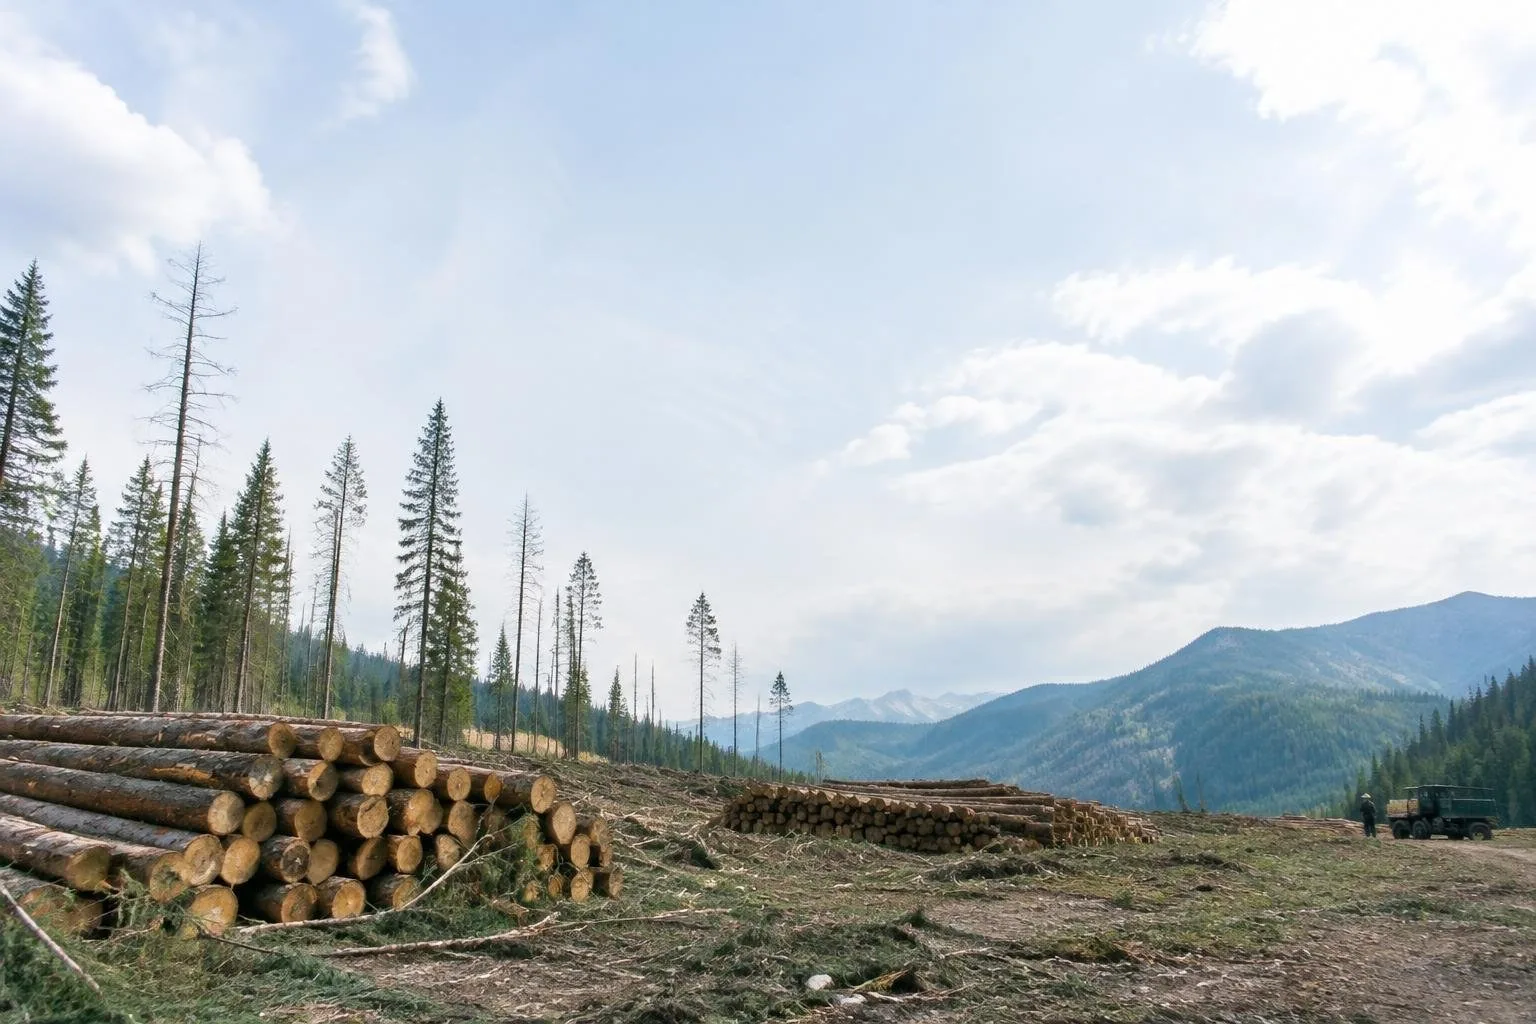
Lorsque la tempête frappe ou que le feu s’empare d’une parcelle forestière, des milliers d’arbres sont simultanément endommagés. Loin d’être une perte totale, ce bois peut encore être exploité s’il est récolté rapidement. Cette urgence crée un effet de surplus soudain qui perturbe la chaîne d’approvisionnement et modifie brutalement les cours du marché.
Un afflux massif de bois après la catastrophe
Les épisodes de Lothar et Martin en 1999 En, la tempête Caetano a généré dans la vallée de la Tarentaise, à Allues, environ 60 000 m³ de chablis soit l’équivalent de vingt années d’exploitation normale pour la commune. Cette manne doit être exploitées avant que la dégradation naturelle n’en diminue la valeur. Les entreprises de travaux forestiers (ETF) qui réalisent près de 80 % des travaux d’exploitation en France se retrouvent alors face à un défi logistique colossal.
Freins à la chaîne d’approvisionnement forestière
Le premier obstacle apparaît dans la forêt même: le nombre de bûcherons, la disponibilité des engins et l’accès aux parcelles sont souvent insuffisants pour répondre à un afflux aussi rapide. Le CGAAER signale depuis plusieurs années des difficultés d’attractivité et de recrutement dans la profession, rendant les opérations de coupe encore plus pénibles et dangereuses, surtout quand les chablis s’entremêlent au sol. Le deuxième verrou réside dans la logistique post-coupe: débardage, transport, stockage et, si nécessaire, aspersion pour ralentir la pourriture. Après les grandes tempêtes, certains troncs ont été maintenus humides afin de retarder l’action des champignons et des insectes, technique qui a permis d’étaler l’offre sur plusieurs mois.
Le troisième frein est d’ordre industriel. La France ne compte plus que 1 214 scieries en 2022 contre 9 000 en 1973 selon la Cour des comptes, ce qui signifie un outil de transformation sous-dimensionné. De plus, le « paradoxe français » persiste: 80 % du volume exploité provient de résineux alors que les forêts sont majoritairement feuillues. Cette inadéquation oblige le pays à importer chaque année 2 millions de m³ de sciages résineux accentuant le déséquilibre entre offre locale et demande internationale.
Le choc d’offre: mécanismes et conséquences économiques
Lorsque le volume de bois disponible dépasse de loin la capacité d’extraction, de transport et de transformation, le marché subit un choc d’offre. L’abondance soudaine fait immédiatement baisser les prix: le pin maritime a vu son cours chuter de près de 60 % après la tempête Klaus de 2009. Ce phénomène a aussi été observé en 2018 dans l’est de la France à la suite d’infestations de scolytes, et en République tchèque où une hausse de 340 % du bois endommagé a entraîné une chute de 73 % des prix. En revanche, la réduction de la ressource forestière à moyen terme crée une rareté qui fait rebondir les prix quelques années plus tard, comme le montre la remontée du pin maritime jusqu’à deux fois son niveau d’avant la tempête.
Les prix sont donc très sensibles à la répartition géographique et à l’homogénéité des essences. Une catastrophe concentrée, comme Klaus qui a surtout touché le pin maritime du Sud-Ouest, engendre une chute plus drastique que des dommages dispersés sur plusieurs espèces. Dans ces cas, les autorités ont parfois recours à des mesures d’atténuation: surcoût forfaitaire de 10 €/m³ pour la récolte des chablis (déductible du revenu forestier), subventions au transport ou stockage temporaire sur aires dédiées, afin de lisser l’offre dans le temps.
Enfin, le contexte climatique actuel accélère la fréquence et l’intensité de ces aléas. Sécheresses, incendies, tempêtes et invasions d’insectes se succèdent, comme le montre la succession de la sécheresse de 2021, des incendies du sud-ouest en 2022 et de la « nématode du pin » à Seignosse en novembre 2025, suivie de la tempête Nils en février 2026. Cette cascade de risques augmente la volatilité du marché du bois, rendant la préparation et la flexibilité indispensables pour les acteurs économiques.